


 ডেইলি সান এর খবর পেতে গুগল নিউজ চ্যানেল ফলো করুন
২৫-৩০ হাজার টাকা বেতনে ঢাকায় টিকে থাকার উপায়
বাড়িভাড়া, যাতায়াত ও খাবারের খরচ সামলে সঞ্চয়ও সম্ভব
সীমিত আয়ে ঢাকায় চলতে চাই পরিকল্পিত খরচ।
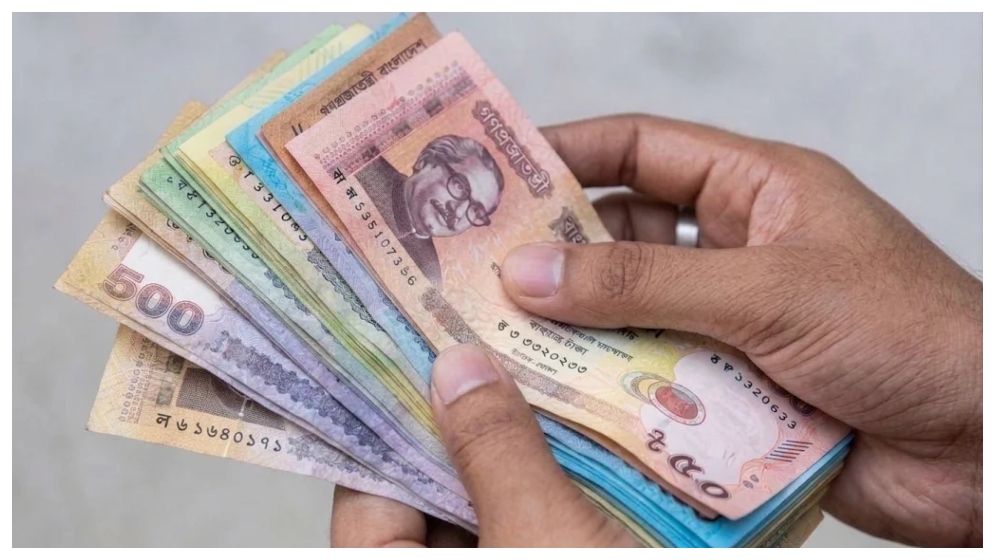
মাস শেষে বেতনের মেসেজ আসতেই চোখের সামনে ভেসে ওঠে বাড়িভাড়া, বাজারের ফর্দ, বিদ্যুৎ বিল আর যাতায়াত খরচের তালিকা। দ্রব্যমূল্যের চাপের মধ্যে বেসরকারি খাতের নতুন গ্র্যাজুয়েট বা জুনিয়র কর্মকর্তাদের ২৫ থেকে ৩০ হাজার টাকা বেতনে ঢাকায় টিকে থাকা বড় চ্যালেঞ্জ। তবে আর্থিক শৃঙ্খলা, বাস্তবসম্মত পরিকল্পনা আর কিছু কৌশলী অভ্যাসে ঋণমুক্ত থাকা সম্ভব।
বাড়িভাড়া
ঢাকার বুকে আয়ের সবচেয়ে বড় অংশটি গিলে খায় বাড়িভাড়া। গুলশান, বনানী, মহাখালী বা কারওয়ান বাজারের মতো বাণিজ্যিক এলাকার আশেপাশে একক ফ্ল্যাট নিয়ে থাকা ২৫-৩০ হাজার টাকা বেতনের চাকুরের জন্য অসম্ভব।
খরচ কমাতে রাজধানীর অসংখ্য মানুষ এখন সাভার বা নবীনগরের মতো দূরবর্তী এলাকাগুলোতে কম ভাড়ায় বাসা নিচ্ছেন। যেখানে ঢাকার কেন্দ্রে একটি ভালো রুমের ভাড়ায় পুরো সংসার চালানো কঠিন, সেখানে সাভারে সাশ্রয়ী মূল্যে আবাসন সুবিধা মিলছে।
প্রতিদিন সাভার থেকে গুলশান, মহাখালী বা কারওয়ান বাজারে এসে অফিস করতে যাওয়া-আসার পেছনে ৩ থেকে ৪ ঘণ্টা সময় চলে যায়। কষ্ট হলেও প্রতি মাসে বাড়িভাড়ার একটি বিশাল অংক বাঁচাতে এই ত্যাগ স্বীকার করছেন হাজারো কর্মজীবী।
যাতায়াত
উবার, পাঠাও বা সিএনজিতে নিয়মিত যাতায়াত করলে মাসের প্রথম সপ্তাহেই পকেট খালি হয়ে যাবে। তাই গণপরিবহনই এই আয়ের মানুষদের একমাত্র ভরসা।
অফিস শেষ করে রাতে যখন সাভারগামী মানুষ টার্মিনাল বা বাসস্ট্যান্ডগুলোতে জড়ো হন, তখন লোকাল বাসগুলোতে উপচে পড়া ভিড় দেখা যায়। গাদাগাদি করে বাসে ওঠার এই কষ্ট কেবলই মাস শেষে পকেটের টাকাটুকু বাঁচানোর জন্য।
রাইড শেয়ারিং বা সিএনজিতে নিয়মিত চললে মাসের শুরুতেই পকেট ফাঁকা হয়ে যায়। তাই গণপরিবহনই ভরসা। সাভার বা মিরপুর থেকে মতিঝিল-কারওয়ান বাজারে যাঁরা যান, তাঁরা মেট্রোরেলের এমআরটি পাস ব্যবহার করতে পারেন। এতে ১০ শতাংশ সাশ্রয় হতে পারে। রিকশার ন্যূনতম ভাড়া এখন ৩০-৪০ টাকা। ১৫-২০ মিনিটের পথ হেঁটে গেলে মাসে ১,৫০০ থেকে ২,০০০ টাকা বাঁচে, শরীরচর্চাও হয়।
খাবার
বাইরের রেস্তোরাঁয় এক বেলা খেলে নিমেষেই ৩০০-৫০০ টাকা খরচ হয়ে যায়। নিয়মিত তেহারি-কাচ্চি বা ফাস্টফুড খাওয়ার অভ্যাস এই বাজেটের মানুষদের জন্য বড় ধাক্কা।
মেসে রান্না করা খাবার বা ‘মেস মিল’ সবচেয়ে সাশ্রয়ী। এতে মাসে খাবারের খরচ ৪,৫০০ থেকে ৫,০০০ টাকার মধ্যে রাখা সম্ভব।
দুপুরে অফিসের লাঞ্চের জন্য বাইরের হোটেলের ওপর নির্ভর না করে বাসা থেকে টিফিন বক্স নিয়ে যান। এটি একাধারে স্বাস্থ্যকর এবং মাসে অন্তত ২-৩ হাজার টাকা বাঁচাবে।
বাজেট: ৫০-৩০-২০ নিয়ম
টাকা হাতে পেলেই খরচ না করে মাসের শুরুতেই একটি সুনির্দিষ্ট বাজেট ছক তৈরি করা জরুরি। ব্যক্তিগত অর্থায়নের জনপ্রিয় ‘৫০-৩০-২০’ নিয়ম অনুযায়ী, ২৫,০০০ টাকা বেতনের ক্ষেত্রে মৌলিক চাহিদা তথা বাসাভাড়া, ইউটিলিটি, খাবার ও যাতায়াত খরচের পেছনে ৫০ শতাংশ বা ১২,৫০০ টাকা; বিনোদন, পোশাক বা মোবাইল রিচার্জের মতো ব্যক্তিগত ইচ্ছায় ৩০ শতাংশ বা ৭,৫০০ টাকা এবং ভবিষ্যতের সঞ্চয় বা ইমার্জেন্সি ফান্ডের জন্য ২০ শতাংশ বা ৫,০০০ টাকা আলাদা করা উচিত। একইভাবে বেতন ৩০,০০০ টাকা হলে মৌলিক চাহিদার খাতে ১৫,০০০ টাকা, ব্যক্তিগত ইচ্ছায় ৯,০০০ টাকা এবং সঞ্চয়ের জন্য ৬,০০০ টাকা বরাদ্দ রাখা চমৎকার আর্থিক শৃঙ্খলা নিশ্চিত করে।
জরুরি তহবিল
বেতন যতই কম হোক, প্রতি মাসে অন্তত ২ থেকে ৩ হাজার টাকা আলাদা করে সরিয়ে রাখুন। এই টাকাটি কোনো ডিপিএস বা বিশ্বস্ত ব্যাংকে জমা করুন, যা আপনি খুব সহজে তুলতে পারবেন না। যেকোনো আকস্মিক অসুস্থতা বা জরুরি প্রয়োজনে এই ‘ইমার্জেন্সি ফান্ড’ আপনাকে ঋণের ফাঁদে পড়া থেকে রক্ষা করবে।
সাভার থেকে বাসে ঝুলে আসা কিংবা রিকশা না নিয়ে পায়ে হেঁটে পথ চলা—এই গল্পগুলো কেবল কষ্টের নয়, এগুলো হলো সততার সাথে বেঁচে থাকার এবং সুন্দর ভবিষ্যৎ গড়ার একেকটি প্রত্যয়। ক্যারিয়ারের শুরুতে এই সাময়িক ত্যাগ এবং আর্থিক শৃঙ্খলা আপনাকে ভবিষ্যতে একজন সফল ও আর্থিকভাবে স্বাধীন মানুষ হিসেবে গড়ে তুলতে সাহায্য করবে।