


 ডেইলি সান এর খবর পেতে গুগল নিউজ চ্যানেল ফলো করুন
রাজধানীতে স্বল্প আয়ের মানুষের মাসিক খরচ কেমন হওয়া উচিত?
ফিচার ডেস্ক
প্রকাশ: ১৪ নভেম্বর ২০২৬, ০৫:৩১ পিএম
স্বল্প আয়ে ঢাকায় সংসার চালানো এখন কঠিন চ্যালেঞ্জ।
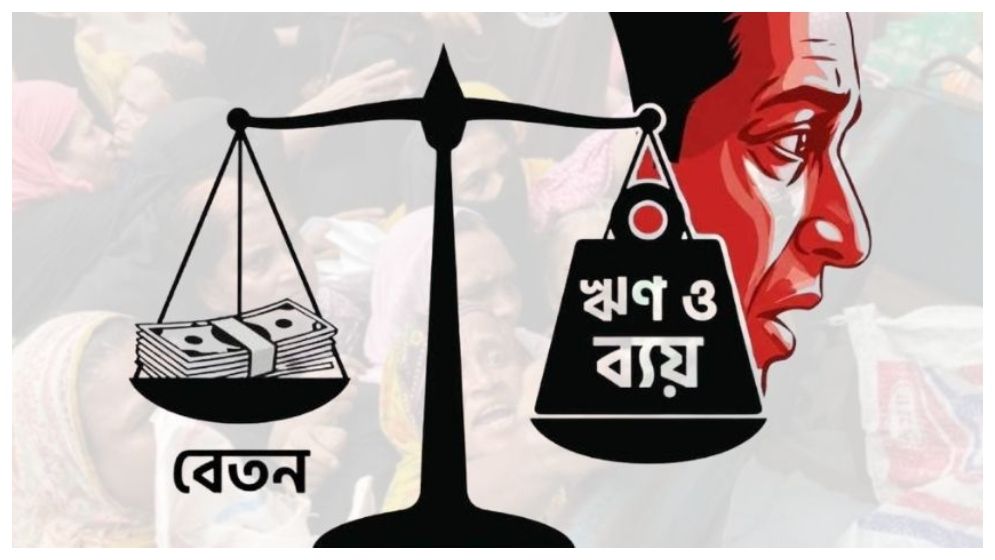
আয় দিয়ে সংসারের খরচ মেটাতে না পেরে দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার এখন ঋণগ্রস্ত। শহরের তুলনায় গ্রামের পরিবারগুলোর ওপর এই ঋণের চাপ আরও বেশি। বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ শীর্ষক বিশেষ জরিপে এই তথ্য উঠে এসেছে।
জরিপ অনুযায়ী, গত এক বছরে নিত্যপ্রয়োজনীয় ব্যয় মেটাতে গ্রামের ৫১ দশমিক ৯১ শতাংশ, শহরাঞ্চলের ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকার ৩২ দশমিক ১১ শতাংশ পরিবার ঋণ করেছে। দেশে পরিবারপ্রতি গড় মাসিক আয় ৩৩ হাজার ৫১৩ টাকা হলেও গড় ব্যয় ৩৫ হাজার ৩১১ টাকা। ফলে প্রতি মাসে গড়ে ১ হাজার ৭৯৮ টাকা ঘাটতি থাকছে।
এ ছাড়া টানা ৫৬ মাস মজুরি বৃদ্ধির চেয়ে মূল্যস্ফীতি বেশি থাকায় মানুষের প্রকৃত ক্রয়ক্ষমতা কমেছে। বিশ্বব্যাংকের পূর্বাভাস অনুযায়ী, উচ্চ মূল্যস্ফীতি ও কর্মসংস্থানের ঘাটতির কারণে দেশে দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে ২২ দশমিক ৫ শতাংশে পৌঁছাতে পারে।
ঢাকায় স্বল্প আয়ের পরিবারের মাসিক বাজেট পরিকল্পনা
রাজধানী ঢাকায় ২৫ থেকে ৩০ হাজার টাকা মাসিক আয়ে পরিবার নিয়ে টিকে থাকা এক জটিল অঙ্ক। মাসের শুরুতে বেতন হাতে পাওয়ার পরপরই শুরু হয় টাকা ভাগ করার হিসাব। কোন খাতে কত খরচ করবেন আর মাস শেষে কীভাবে শূন্য পকেট এড়াবেন—তা নিয়ে দুশ্চিন্তার শেষ থাকে না।
বিশেষজ্ঞদের মতে, সীমিত আয়ে টিকে থাকতে হলে আবেগ নয়, বরং সুনির্দিষ্ট একটি বাজেট ছক অনুসরণ করা জরুরি। ধরে নেওয়া যাক, চার সদস্যের (স্বামী-স্ত্রী ও দুই সন্তান) একটি পরিবারের মাসিক আয় ২৮ হাজার টাকা। বর্তমান বাজারদর অনুযায়ী এই পরিবারের মাসিক খরচ কেমন হওয়া উচিত, তার একটি বাস্তবসম্মত চিত্র নিচে তুলে ধরা হলো—
ঢাকায় আয়ের সবচেয়ে বড় অংশ চলে যায় বাসাভাড়ায়। মূল শহরের প্রাণকেন্দ্রে না থেকে মিরপুরের ভেতরের দিক, মোহাম্মদপুরের বছিলা, উত্তরার আশকোনা, বাড্ডা কিংবা যাত্রাবাড়ীর মতো এলাকায় বাসা নিলে গ্যাস, পানি ও বিদ্যুৎ বিলসহ ১০ থেকে ১২ হাজার টাকার মধ্যে দুই কক্ষের সাধারণ বাসা পাওয়া সম্ভব। আবাসন খরচ কোনোভাবেই আয়ের ৪০ শতাংশের বেশি হতে দেওয়া যাবে না।
খাবারের পেছনে আয়ের প্রায় ৩০ শতাংশ অর্থাৎ ৮ হাজার ৫০০ থেকে ৯ হাজার টাকা বরাদ্দ রাখা উচিত। এর মধ্যে মাসের শুরুতে কারওয়ান বাজার বা যাত্রাবাড়ীর মতো পাইকারি বাজার থেকে ২৫ কেজির চালের বস্তা, ডাল, তেল, লবণ, পেঁয়াজ ও মসলা একসঙ্গে কিনলে ৪ হাজার ৫০০ টাকার শুকনা বাজারে খরচ অনেকটাই কমে আসে। আর বাকি ৪ হাজার থেকে ৪ হাজার ৫০০ টাকা কাঁচাবাজার ও আমিষের জন্য রেখে বড় মাছ বা মাংসের বদলে ডিম, ব্রয়লার মুরগি, পাঙাশ বা তেলাপিয়া মাছ এবং মৌসুমি শাকসবজির ওপর নির্ভর করলে এই বাজেটের মধ্যেই পরিবারের পুষ্টি নিশ্চিত করা সম্ভব।
রাইড শেয়ারিং বা রিকশা এড়িয়ে গণপরিবহন (বাস) ব্যবহার করলে যাতায়াত খরচ ২ হাজার টাকার মধ্যে রাখা সম্ভব। এ ছাড়া ইন্টারনেট ও মোবাইল রিচার্জ বাবদ সর্বোচ্চ ৫০০ টাকা বরাদ্দ রাখা যেতে পারে।
ব্যয়বহুল কিন্ডারগার্টেনের বদলে সরকারি প্রাথমিক বিদ্যালয় বা সাশ্রয়ী কোনো শিক্ষাপ্রতিষ্ঠানে সন্তানদের পড়ালে খরচ নিয়ন্ত্রণে থাকে। শিক্ষা উপকরণ ও টিউশনি বাবদ ১ হাজার ৫০০ থেকে ২ হাজার টাকা এবং জরুরি ওষুধ বা প্রাথমিক চিকিৎসার জন্য মাসে অন্তত ১ হাজার টাকা আলাদা রাখা জরুরি।
আয় যতই কম হোক, মাস শেষে অন্তত ১ হাজার টাকা সঞ্চয় করার অভ্যাস গড়ে তুলতে হবে। এই টাকা ব্যাংকে বা ডিপিএস আকারে রাখলে তা যেকোনো বড় বিপদে বা উৎসবের সময় ঋণের হাত থেকে বাঁচাবে।
জীবনযাত্রার ব্যয় প্রতিনিয়ত বাড়ছে, কিন্তু স্বল্প আয়ের মানুষগুলোর বেতন সেভাবে বাড়ছে না। এই বাস্তবতায় হতাশ না হয়ে অপ্রয়োজনীয় খরচ ছাঁটাই, পাইকারি বাজারের ব্যবহার এবং ছোট ছোট সঞ্চয়ের মাধ্যমেই রাজধানীর বুকে টিকে থাকার লড়াইয়ে জয়ী হওয়া সম্ভব।