


 ডেইলি সান এর খবর পেতে গুগল নিউজ চ্যানেল ফলো করুন
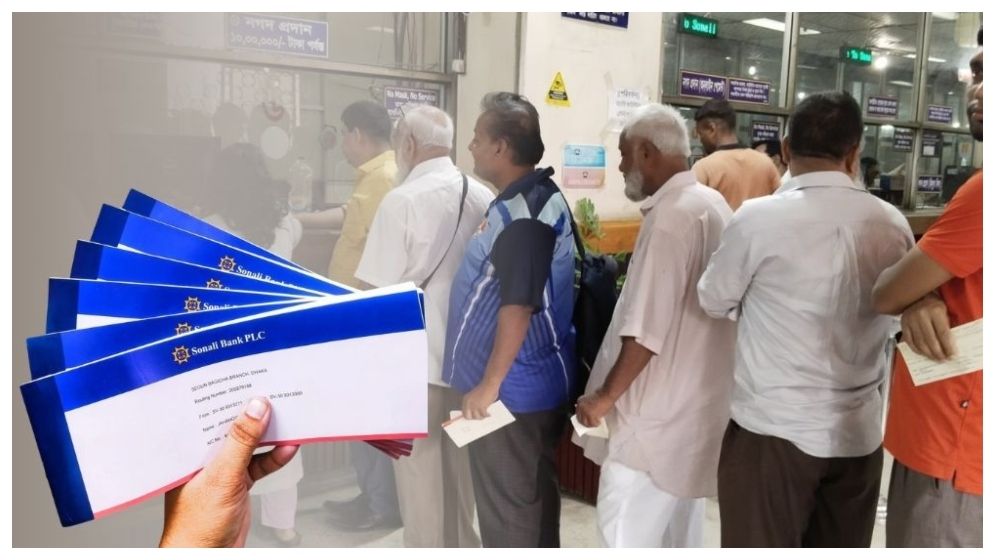
ডিজিটাল যুগেও বড় লেনদেনে চেক বইয়ের কদর আছে। ছবি: সংগৃহীত
প্রযুক্তির ছোঁয়ায় আমাদের আর্থিক লেনদেনের ধরন বদলে গেছে। পকেটে নগদ টাকা বা ওয়ালেটে ডেবিট-ক্রেডিট কার্ড না থাকলেও শুধু স্মার্টফোন দিয়ে কিউআর কোড স্ক্যান করে কিংবা মোবাইল ব্যাংকিং অ্যাপের মাধ্যমে সেকেন্ডেই সেরে নেওয়া যাচ্ছে কেনাকাটা। তাহলে প্রশ্ন আসতেই পারে— এই শতভাগ ডিজিটাল যুগে কাগজের তৈরি ‘চেক বই’ কি হারিয়ে যাচ্ছে?
উত্তর হচ্ছে, না। দৈনন্দিন ছোটখাটো কেনাকাটায় চেকের ব্যবহার কমলেও বড় বড় ব্যবসায়িক লেনদেন, ঋণের নিরাপত্তা এবং আইনি মারপ্যাঁচে চেকের রাজত্ব এখনো অক্ষুণ্ণ।
মোবাইল ফিন্যান্সিয়াল সার্ভিস বা কার্ডের মাধ্যমে লেনদেনের একটি নির্দিষ্ট দৈনিক এবং মাসিক সীমা থাকে। কিন্তু জমি বা ফ্ল্যাট কেনা, গাড়ি ক্রয় কিংবা বড় কোনো প্রাতিষ্ঠানিক ব্যবসায়িক চুক্তির ক্ষেত্রে যেখানে লাখ লাখ বা কোটি টাকার লেনদেন হয়, সেখানে এখনো চেক বই-ই প্রধান ভরসা। একটিমাত্র চেক সই করে কোটি টাকার লেনদেন নিরাপদে সম্পন্ন করা সম্ভব, যা সাধারণ ডিজিটাল মাধ্যমে তাৎক্ষণিকভাবে করা সীমাবদ্ধ।
ব্যাংক বা যেকোনো আর্থিক প্রতিষ্ঠান থেকে লোন নেওয়ার সময় গ্রাহকের কাছ থেকে অগ্রিম ‘পোস্ট-ডেটেড চেক’ বা অগ্রিম তারিখের চেক জমা রাখা একটি সাধারণ নিয়ম। ঋণগ্রহীতা যদি সময়মতো ঋণের কিস্তি পরিশোধ না করেন, তবে এই চেকটিই ব্যাংকের জন্য সবচেয়ে বড় জামানত বা সিকিউরিটি হিসেবে কাজ করে।
চেক শুধু একটি কাগজের টুকরো নয়, এটি একটি শক্তিশালী আইনি দলিল। দ্য নেগোশিয়েবল ইনস্ট্রুমেন্টস অ্যাক্ট-এর অধীনে চেক ডিজঅনার হওয়া একটি মারাত্মক শাস্তিযোগ্য অপরাধ। কোনো ব্যক্তির দেওয়া চেক যদি ব্যাংকে পর্যাপ্ত টাকা না থাকার কারণে ফেরত আসে, তবে তার বিরুদ্ধে সরাসরি মামলা করা যায়। এই আইনি বাধ্যবাধকতার কারণে ব্যবসায়িক মহলে একে অপরের প্রতি বিশ্বাস ও দায়বদ্ধতা তৈরিতে চেকের কোনো বিকল্প নেই।
ডিজিটাল ব্যাংকিং ব্যবস্থায় প্রায়শই সার্ভার ডাউন, ইন্টারনেট সংযোগের সমস্যা বা ওটিপি না আসার মতো কারিগরি জটিলতা দেখা দেয়। এছাড়া হ্যাকিং বা অনলাইন জালিয়াতির একটা সুপ্ত ভয় তো থাকেই। চেক বই ব্যবহারে এই ধরনের কোনো প্রযুক্তিগত বা সাইবার ঝুঁকির বালাই নেই। ইন্টারনেট বা বিদ্যুৎ না থাকলেও একটি চেকে সঠিক সই করে নিশ্চিন্তে লেনদেন করা যায়।
যেকোনো ছোট-বড় কোম্পানির অডিট বা হিসাবরক্ষণের জন্য প্রতিটি খরচের একটি বাস্তব বা কাগজের প্রমাণ প্রয়োজন হয়। চেকে সুনির্দিষ্টভাবে প্রাপকের নাম এবং টাকার অঙ্ক লেখা থাকে এবং ব্যাংকের মাধ্যমে এর ক্লিয়ারিং সম্পন্ন হওয়ায় সম্পূর্ণ প্রক্রিয়াটি অত্যন্ত স্বচ্ছ থাকে। কর্পোরেট বা বিটুবি পেমেন্টে এই ট্র্যাকিং সুবিধার কারণে এখনো চেকের কদর অনেক বেশি।
রাজধানীর কারওয়ান বাজারের এক পাইকারি ব্যবসায়ী মোকাররম হোসেন (ছদ্মনাম) বলেন, দিনে শ-খানেক ক্রেতা বিকাশে টাকা দেন, তা দিয়ে খুচরা খরচ চলে। কিন্তু আড়তদার বা মিল মালিককে কোটি টাকার পেমেন্ট দিতে হলে চেক ছাড়া উপায় নেই। মোবাইল ব্যাংকিংয়ে একবারে ৫০ লাখ টাকা পাঠানো যায় না।
প্রযুক্তির গতি হয়তো কাগজের চেকের ক্লিয়ারিং প্রক্রিয়াকে ডিজিটাল করেছে, কিন্তু চেক বইয়ের প্রয়োজনীয়তাকে পুরোপুরি মুছে ফেলতে পারেনি। গতি ও সুবিধার জন্য আমরা যতই মোবাইল ব্যাংকিং ব্যবহার করি না কেন, নিরাপত্তা, বিশ্বাস এবং আইনি জোরের দিক থেকে চেক বই আর্থিক বিশ্বে আরও বহু বছর তার অস্তিত্ব টিকিয়ে রাখবে।